2026年10月の高配当株レポート
moemi.orange24@gmail.com
ひだまりFIRE
今回は、資産形成をしていく上で(のびミケにとって)とても大切な内容になります。
それが資産形成の方針です。
これらの質問にどう答えるか、それは人によってさまざまです。
この記事では『のびミケVer.の方針』を整理します。
もし参考になりそうと思ったら、ぜひ自分でもチャレンジしてみてください。
私の資産形成において、主な目標は上記の2つです。
そして、
主にこの方針を考えています。
目的①「20年後(2046年)までに投資資産『5000万円』に到達する」
それでは、インデックス投資で目的①は達成可能なのか?
実際にシミュレーションサイトを使って検証していきます。
今回は三菱UFJアセットマネジメントの『つみたて(積立)投資シミュレーション』を使いました。
投資先はS&P500を想定しています。
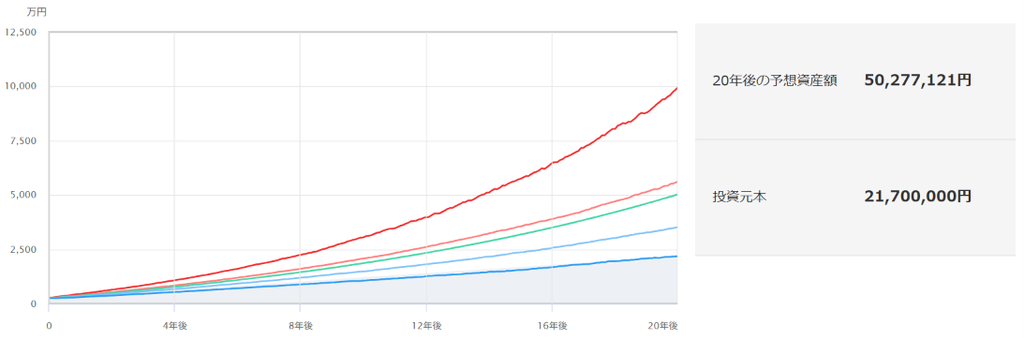
2026年8月時点で、S&P500に投資している金額は約250万円です。
また、同時点での積立額は月8万円。
2026年9月から積立額は月10万円となりますが、仮に月8万円のままだった場合でシミュレーションすると…
ちょうど5千万円くらいになりそうですね。
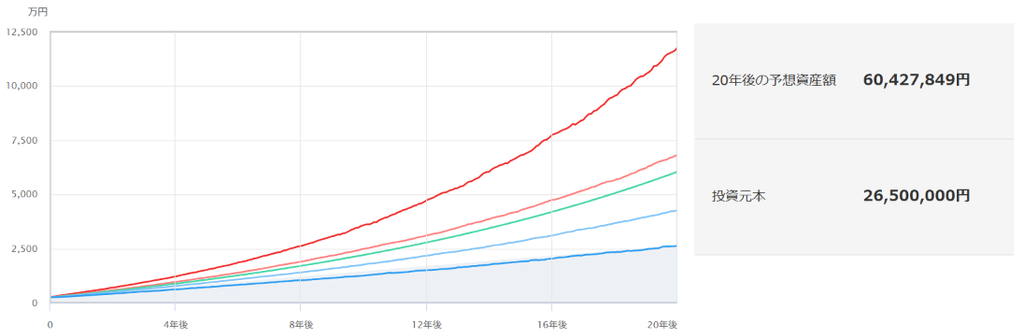
次に月10万円を積み立てた場合、約6千万円となり、余裕をもって達成できそうです。
S&P500で長期投資を前提とした場合、年率7%が見込めます。
ただし、未来は誰にもわからないもの。
仮に今後の年率が5%だった場合もシミュレーションしてみましょう。
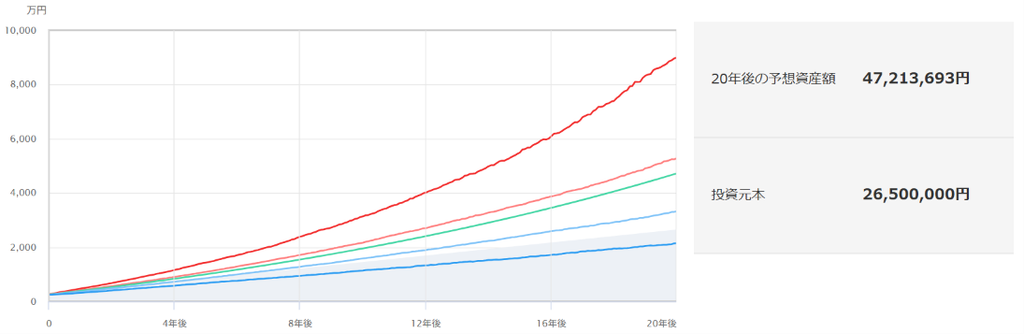
年率5%とした場合、月10万円の積立でも5千万円には到達しませんでした。
この場合は、仕事を辞めたときにもらえる退職金の一部を充てることにします。
目的②「20年後(2046年)までに配当金『月3万円』に到達する」
税引き後の利回りが4%と仮定した場合、月1万円の配当金を受け取るためには、資産300万円が必要と言われています。
単純計算をした場合、月3万円の配当金をもらうためには900万円が必要です。
20年間で900万円を高配当株に投資する場合、1年間で45万円が必要になります。
ただし、高配当株投資はタイミング投資です。
インデックス投資のように毎月積み立てるのではなく、株価が下がってから購入するのが基本。
つまり、実際に高配当株を買うのは年数回程度。
残りは投資用の現金(キャッシュ)として持っておくことになります。
1年間で45万円が必要と分かりましたが、私の場合は賞与で確保できそうな金額です。
ここまで、投資の『目的(ゴール)』と『手段』について整理しました。
しかし、これはあくまで20年間、私自身が健康に働くことができた場合の話。
実際には病気をするかもしれないし、家族の介護で思うように働けなくなる可能性もあります。
そこで投資をするにあたっての『リスク許容度』についても考えておく必要があります。
ここでは、『リスク許容度=投資の優先順位』とします。
先ほども書いた通り、投資手段は『インデックス投資』と『高配当株投資』の2種類です。
また、投資する金額は自由に調整できます。
そこで、私自身の投資の優先順位を整理しました。
その時々の状況によって、投資手段と投資金額を調整します。
今の生活水準を維持した場合、インデックス投資で5千万円を達成すれば、FIREできる可能性はかなり高くなります。
しかし、念のため株価の影響を受けにくい配当金も確保しておきたい。
そんな考えから、私のリスク強度は①~④のようにしました。
最後に『投資には絶対に使わないお金』を決めておきましょう。
いわゆる、特別費や生活防衛資金といったものです。
私の『投資には絶対に使わないお金』は以下の通りです。
現在は地元の広島に住んでいるので「何かあれば親に頼れる」+「親に何かあってもすぐに駆け付けられる」ということで防衛資金は少なめにしています。
また私は独身ですが、子どもがいる方であれば将来の学費なども特別費として確保しておくべきでしょう。
いかがだったでしょうか?
今回は私にとって、今後の資産形成の方針を再整理する良い機会になりました。
もちろん、計画通りにならないこともあるかと思います。
そのときは元の計画をベースにして、さらに今の自分にあった計画に変更すれば良いと思います。
投資で大切なのは辞めないこと(市場に残り続けること)です。
ここまで記事を読んでくれた方も、ぜひ自分にあった投資を考えてみてもらえればと思います。